
Invertir en inmuebles en España como extranjero no residente consiste en comprar una vivienda, local u otro activo inmobiliario en territorio español sin tener la residencia fiscal en el país. Se trata de una operación habitual y completamente legal, pero es importante conocer el marco fiscal y financiero aplicable, dado que es distinto al de un comprador residente.
Además, desde abril de 2025, la compra de una vivienda en España ya no permite acceder al antiguo visado de residencia por inversión inmobiliaria, conocido como Golden Visa.
Respuesta rápida
Un extranjero no residente puede comprar inmuebles en España sin ningún tipo de restricción legal por nacionalidad. Para hacerlo necesita obtener un NIE y puede financiar, normalmente, entre el 60% y el 70% del importe con una hipoteca española.
Además, tributa con reglas propias, aplicándose una retención del 3% en la venta y un IRNR del 19% para residentes del Espacio Económico Europeo (EEE) o del 24% para el resto sobre los rendimientos. La plusvalía municipal la asume el comprador si el vendedor es no residente.
Tras la eliminación de la Golden Visa el 3 de abril de 2025, la compra ya no da acceso a la residencia.
Puntos clave
- La Golden Visa por inversión inmobiliaria desapareció el 3 de abril de 2025, tras la entrada en vigor de la Ley Orgánica 1/2025. Desde esa fecha, comprar una vivienda en España ya no permite obtener la residencia a través de esta vía.
- Cuando el vendedor es no residente, el comprador está obligado a retener el 3% del precio de compraventa e ingresarlo en Hacienda a través del Modelo 211.
- La banca española suele financiar entre el 60% y el 70% del valor de tasación a compradores no residentes, frente al 80% habitual para residentes.
- En 2025, los extranjeros compraron cerca de 100.000 viviendas en España, un máximo histórico en términos absolutos.
- Alicante, Málaga, Santa Cruz de Tenerife y Baleares concentran el mayor porcentaje de compraventas a extranjeros sobre el total provincial.
¿Qué ha cambiado en 2026? El fin de la Golden Visa y su impacto real
La Golden Visa española era el permiso de residencia que un ciudadano no comunitario podía obtener al invertir al menos 500.000€ en un inmueble en España. Este visado de inversor se creó en 2013 bajo el marco de la Ley 14/2013, de apoyo a los emprendedores y su internacionalización, y durante años permitió vincular la inversión inmobiliaria con la residencia legal en el país.
Sin embargo, este escenario cambió con la introducción de la Ley Orgánica 1/2025, de 2 de enero, publicada en el BOE al día siguiente y en vigor desde el 3 de abril de dicho año. Desde esa fecha, España ya no admite nuevas solicitudes de residencia por inversión inmobiliaria. Es decir, comprar una vivienda, un local o cualquier otro activo inmobiliario ya no permite acceder a la Golden Visa.
Ahora bien, la eliminación no afecta de forma retroactiva a quienes ya tenían la autorización concedida ni a quienes presentaron su solicitud antes del 3 de abril de 2025. En estos casos, los derechos se mantienen y la renovación puede seguir tramitándose conforme a la normativa vigente en el momento de la concesión.
¿Por qué se eliminó la Golden Visa?
La justificación oficial se centró en el impacto que este tipo de inversión podía tener sobre el acceso a la vivienda en determinados mercados tensionados. Desde el Ministerio de Vivienda se defendió que la Golden Visa favorecía operaciones de alto valor en zonas donde el precio de la vivienda ya estaba sometido a una fuerte presión.
El argumento fue especialmente relevante en mercados como Barcelona, Madrid y la Costa del Sol que, junto con Alicante y Baleares, concentraban en torno al 90% de las autorizaciones vinculadas a inversión inmobiliaria.
¿Sigue siendo posible comprar vivienda en España siendo extranjero?
Sí, la desaparición de la Golden Visa no limita la compra de vivienda por parte de extranjeros. Un comprador no residente puede seguir adquiriendo, manteniendo, alquilando o vendiendo inmuebles en España sin ningún tipo de restricción por nacionalidad, siempre que se cumplan los requisitos legales y fiscales correspondientes.
Lo que ha cambiado es la vinculación entre la compra del inmueble y el permiso de residencia. Antes, una inversión inmobiliaria de al menos 500.000€ podía abrir la puerta a un permiso de residencia para ciudadanos no comunitarios, pero desde abril de 2025 la compra ya no funciona como una vía de acceso a la residencia.
Cabe señalar, no obstante, que la demanda extranjera no se ha frenado a pesar de la eliminación de la Golden Visa. De hecho, 2025 cerró con cifras de compra extranjera en máximos históricos en términos absolutos.
Marco legal para comprar como no residente: NIE y representación fiscal
El NIE (Número de Identificación de Extranjero) es el requisito legal previo para formalizar cualquier compraventa inmobiliaria en España. Sin este número no es posible firmar la escritura ante notario, abrir una cuenta bancaria española vinculada a la operación ni liquidar los impuestos derivados de la compra ante la Agencia Tributaria.
El trámite para solicitar el NIE puede iniciarse desde el país de origen, a través de un consulado español, o directamente en España, en una comisaría de extranjería. Lo más recomendable es solicitarlo entre 4 y 8 semanas antes de la fecha prevista de firma, ya que los plazos de concesión pueden variar según el país, la carga administrativa y la disponibilidad de citas.
Además de obtener el NIE, el comprador no residente debe tener bien identificada su situación fiscal en España. Para ello, puede ser necesario comunicar determinados datos censales a la Agencia Tributaria mediante el Modelo 030, especialmente cuando se debe informar de un domicilio fiscal, un domicilio a efectos de notificaciones o una modificación de datos personales con relevancia tributaria.
Aunque nombrar un representante fiscal en España no es obligatorio por ley, sí es una práctica muy recomendable para un inversor extranjero no residente. Este representante puede ser una persona física, una asesoría o una gestoría especializada que se encargue de recibir las notificaciones de Hacienda, controlar los plazos, presentar el Modelo 210 anual cuando proceda y coordinar la fiscalidad española con la del país de residencia del inversor.
Dicha coordinación es especialmente significativa cuando existe un convenio de doble imposición entre España y el país de origen, que permite evitar que una misma renta, como el alquiler de una vivienda o la ganancia obtenida en una futura venta, tribute dos veces sin posibilidad de compensación.
Fiscalidad del inversor extranjero no residente: lo que cambia frente a un residente
El Impuesto sobre la Renta de no Residentes (IRNR) es el tributo que se aplica en sustitución del IRPF a las personas físicas que obtienen rentas en España sin tener aquí su residencia fiscal. En el caso de las inversiones inmobiliarias, afecta tanto a los ingresos generados por el alquiler como a la ganancia patrimonial que pueda obtenerse al vender el inmueble.
Por eso, antes de comprar hay que analizar cómo tributarán los ingresos obtenidos en España, qué modelos habrá que presentar y qué retenciones pueden aplicarse.
Retención del 3% al comprar a un vendedor no residente (Modelo 211)
Cuando un comprador adquiere un inmueble en España a un vendedor no residente, la ley le obliga a retener el 3% del precio acordado y a ingresarlo en Hacienda mediante el Modelo 211. Aunque esta obligación corresponde al comprador, el impuesto afecta realmente al vendedor.
Esta retención no es un impuesto adicional sobre la compra, sino un pago a cuenta del IRNR que debe liquidar el vendedor por la posible ganancia patrimonial obtenida con la transmisión. El ingreso debe realizarse dentro del mes siguiente a la firma ante notario.
Después, el vendedor no residente regularizará su situación mediante la presentación del Modelo 210. Si la cuota final que le corresponde pagar es superior a la retención, deberá ingresar la diferencia; si, por el contrario, el 3% retenido supera el impuesto definitivo, podrá solicitar la devolución del exceso.
Tributación de la ganancia patrimonial al vender
Cuando un no residente vende un inmueble situado en España, la ganancia patrimonial tributa, con carácter general, al 19%. Dicha ganancia no se calcula sobre el precio total de venta, sino sobre el beneficio obtenido en la operación.
Para calcular este beneficio se toma como referencia la diferencia entre el valor de transmisión y el valor de adquisición, teniendo en cuenta también los gastos e impuestos asociados que puedan justificarse conforme a la normativa aplicable. Por tanto, es importante conservar las facturas, escrituras y justificantes del pago de impuestos vinculados a la compra para calcular bien la tributación final.
Tributación del alquiler: 19% frente a 24%
Si el no residente alquila su inmueble en España, debe tributar por los rendimientos obtenidos a través del IRNR. El porcentaje aplicable se establece en función del país de residencia fiscal del propietario.
Los residentes fiscales en la Unión Europea (UE) o en el Espacio Económico Europeo (EEE) tributan al 19% sobre el rendimiento neto y pueden deducir determinados gastos asociados al alquiler, siempre que estén directamente relacionados con los ingresos obtenidos en España. En cambio, los no residentes fuera de la UE y el EEE tributan, con carácter general, al 24% sobre el ingreso bruto, sin posibilidad de deducir los gastos.
Esta diferencia condiciona en gran medida la rentabilidad neta de la inversión, dado que dos inmuebles con el mismo alquiler mensual pueden ofrecer ganancias muy distintas una vez deducidos los impuestos según la residencia fiscal del propietario. Por eso, el cálculo debe hacerse antes de comprar y no cuando la vivienda ya está alquilada.
Plusvalía municipal: ¿a cargo de quién?
El Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (IIVTNU), también conocido como plusvalía municipal, grava el incremento de valor del terreno urbano que se pone de manifiesto cuando se transmite un inmueble. En una venta ordinaria, el obligado al pago es el vendedor, porque es quien transmite el bien y quien, en teoría, ha generado ese incremento de valor.
Sin embargo, cuando el vendedor es una persona física no residente en España, la ley traslada al comprador la condición de sujeto pasivo sustituto. Esto significa que el comprador asume formalmente la obligación de liquidar la plusvalía municipal ante el ayuntamiento correspondiente.
En la práctica, este punto suele regularse en la escritura de compraventa. Aunque el comprador sea quien deba cumplir formalmente con la liquidación, puede pactarse una compensación económica, una retención o un ajuste en el precio para que el coste real recaiga sobre el vendedor, dado que es quien transmite el inmueble y quien ha generado el aumento de valor.
| Concepto | Residente en España | No residente de la UE/EEE | No residente extracomunitario |
|---|---|---|---|
| Impuesto sobre rendimientos de alquiler | IRPF, según los tramos progresivos aplicables | IRNR al 19% sobre el rendimiento neto, con posibilidad de deducir gastos vinculados al alquiler | IRNR al 24% sobre el ingreso bruto, sin deducción general de gastos |
| Ganancia patrimonial al vender | IRPF sobre la base del ahorro, con tramos progresivos del 19% al 30% | IRNR al 19% sobre el beneficio real obtenido | IRNR al 19% sobre el beneficio real obtenido |
| Retención al vender | No aplica la retención del 3% por no residente | 3% del precio de venta, ingresado por el comprador mediante el Modelo 211 | 3% del precio de venta, ingresado por el comprador mediante el Modelo 211 |
| Obligación formal de plusvalía municipal en la venta | Vendedor | Formalmente, el comprador | Formalmente, el comprador |
| Necesidad de representante fiscal | No es necesario por residencia fiscal española | Recomendable | Muy recomendable |
¿Cómo financiar la compra? Hipotecas para no residentes
Una hipoteca para extranjeros no residentes es el préstamo que la banca española concede a un comprador que no tiene residencia fiscal en el país. Aunque funciona de forma similar a una hipoteca convencional, las condiciones suelen ser más conservadoras que las aplicadas a un residente, especialmente en el porcentaje financiado, el análisis de ingresos y la documentación exigida.
En este sentido, el Loan to Value (LTV) –que hace referencia al porcentaje del valor de tasación que el banco está dispuesto a financiar– suele situarse habitualmente entre el 60% y el 70% en el caso de las hipotecas para no residentes. En cambio, las hipotecas para compradores residentes con ingresos estables en España suelen tener un LTV del 80%.
Esto significa que el comprador extranjero debe disponer de un capital inicial más elevado, ya que tendrá que aportar como recursos propios entre el 30% y el 40% del precio, además de los gastos asociados a la compraventa, como impuestos, notaría, registro y gestoría. Estos costes suelen representar entre un 10% y un 13% adicional, dependiendo de la comunidad autónoma y el tipo de inmueble.
Además, conviene tener en cuenta que el banco calcula la financiación sobre el valor de tasación, que no tiene por qué coincidir con el precio pactado con el vendedor. Si la tasación queda por debajo del precio de compra, la aportación propia necesaria será mayor. Por eso, antes de reservar el inmueble o firmar un contrato de arras, es recomendable analizar la viabilidad financiera completa de la operación.
Documentación que exige la banca española a un comprador extranjero
Para estudiar una hipoteca para extranjeros no residentes, la banca española suele solicitar documentación que permita identificar al comprador y valorar su capacidad de pago. Aunque cada entidad puede pedir información concreta según el perfil del cliente y el país de residencia, lo habitual es preparar estos documentos:
- NIE y pasaporte en vigor: sirven para identificar al comprador y tramitar la operación en España.
- Justificación de ingresos en el país de origen: puede incluir nóminas, certificados de ingresos, declaraciones fiscales o documentación equivalente. Para autónomos y empresarios, también pueden solicitarse cuentas de resultados, declaraciones de actividad, balances, extractos de empresa o información adicional sobre la estabilidad de los ingresos.
- Historial bancario de los últimos meses: normalmente, se solicitan extractos que permitan comprobar los movimientos, el ahorro disponible, los ingresos recurrentes y el nivel de endeudamiento.
- Información sobre otros préstamos o cargas financieras: la entidad puede revisar hipotecas, créditos personales, tarjetas u otras obligaciones pendientes para calcular la capacidad de pago.
- Tasación oficial del inmueble: es necesaria para determinar el valor de referencia sobre el que se calculará el LTV y el importe máximo que puede financiar la entidad.
- Seguro de hogar vinculado al inmueble: suele exigirse un seguro de daños sobre la vivienda hipotecada. En algunos casos, también se ofrece un seguro de vida como producto bonificado, aunque el banco no puede obligarte a formalizarlo con ellos.
Alternativas de residencia tras la desaparición de la Golden Visa
La eliminación de la Golden Visa por inversión inmobiliaria no cierra todas las puertas para quienes, además de invertir, quieren residir en España, pero sí obliga a separar estos dos objetivos que antes podían ir unidos. Así, a partir de abril de 2025, todo aquel que quiera adquirir un activo inmobiliario y, además, vivir legalmente en España deberá analizar otras vías de autorización, según su perfil personal, profesional y económico.
Las vías de los Capítulos III a VI de la Ley 14/2013 –dirigidas a emprendedores, profesionales altamente cualificados, traslados intraempresariales (ICT), actividades de formación e investigación y otros supuestos vinculados al interés económico –siguen vigentes. Estas autorizaciones se tramitan a través de la Unidad de Grandes Empresas y Colectivos Estratégicos, conocida como UGE-CE, con plazos más ágiles que los procedimientos ordinarios, de habitualmente 20 días con silencio administrativo positivo.
Para quienes no encajan en estos perfiles, las alternativas más consultadas son la residencia no lucrativa y el visado de nómada digital. En cuanto a la residencia no lucrativa, puede encajar a personas que quieren vivir en España sin trabajar en el país y cuentan con medios económicos suficientes. Por su parte, el visado de nómada digital se dirige a profesionales que trabajan en remoto para empresas o clientes situados fuera de España.
En cualquier caso, para saber cuál es la mejor vía para obtener el permiso de residencia lo más recomendable es consultar con un abogado especializado en extranjería que pueda orientarte en función de tu caso concreto.
¿Dónde invertir? Zonas con mayor demanda de comprador extranjero en España
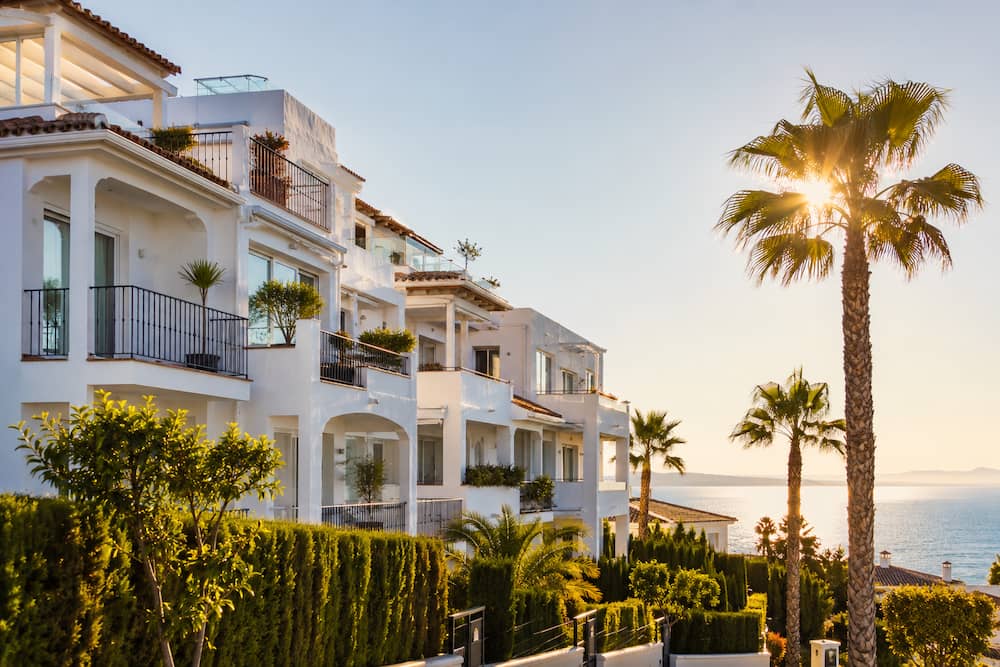
La demanda extranjera de vivienda no se distribuye de forma homogénea por el territorio español, sino que se concentra, sobre todo, en provincias costeras e insulares con una fuerte tradición de compradores internacionales, buena conectividad aérea y una oferta turística consolidada.
Así, Alicante, Málaga, Santa Cruz de Tenerife y Baleares destacan como las zonas con mayor peso de compraventas realizadas por extranjeros sobre el total provincial. En 2025, Alicante se sitúo en torno al 43% de operaciones con compradores extranjeros, seguida de Málaga –con cifras cercanas al 33%–, Santa Cruz de Tenerife –alrededor del 30%– y Baleares, también próxima al 30%. Después, aparecen otros mercados relevantes como Girona y Las Palmas.
Estas zonas concentran las mejores ciudades de España para invertir en bienes raíces por parte de los inversores internacionales debido a varios motivos. En primer lugar, cuentan con una demanda internacional estable, tanto de compradores que buscan segunda residencia como de perfiles interesados en alquiler vacacional o residencial.
Además, son mercados donde las agencias, entidades financieras, tasadoras, notarías y gestorías suelen estar más habituadas a operar con compradores no residentes, lo que puede facilitar trámites como la apertura de la cuenta, la tasación, la firma ante notario o la gestión documental en otros idiomas.
En cualquier caso, elegir dónde invertir no debería depender solamente del volumen de demanda extranjera. También conviene analizar el precio de entrada, la rentabilidad neta después de impuestos, la regulación del alquiler, la liquidez de la zona y el perfil de comprador o inquilino al que se dirigirá el inmueble. En nuestro blog te contamos, por ejemplo, las ventajas e inconvenientes de invertir en vivienda en Barcelona.
Errores más frecuentes del inversor extranjero no residente
Antes de comprar un inmueble en España, un inversor extranjero no residente debe revisar varios aspectos fiscales, legales y documentales. Y es que muchos problemas no aparecen en el momento de la compra, sino al calcular la rentabilidad real, recibir una notificación de Hacienda o detectar una carga que no se había comprobado previamente. Te contamos cuáles son los errores más habituales:
- No calcular la rentabilidad neta real antes de comprar: uno de los errores más comunes es analizar solo el alquiler previsto o la posible revalorización del inmueble, sin aplicar el tipo de IRNR correcto. Dependiendo de si tributas al 19% o al 24%, y de si calculas el impuesto sobre el rendimiento neto o sobre el ingreso bruto, la rentabilidad obtenida será muy distinta.
- No revisar el convenio de doble imposición aplicable: el país de residencia fiscal del inversor puede tener un convenio de doble imposición con España. Si no se comprueba antes de la compra, puede conllevar la pérdida de deducciones a las que se tenía derecho o incluso una tributación duplicada sobre una misma renta.
- No nombrar un representante fiscal en España: aunque no es obligatorio, contar con un representante fiscal facilita recibir las notificaciones de Hacienda, controlar los plazos y presentar a tiempo los modelos que correspondan. Para un inversor que vive fuera de España, no gestionar bien este aspecto puede derivar en recargos, sanciones o trámites fuera de plazo.
- Asumir que la compra permite obtener la residencia: todavía hay compradores que relacionan la inversión inmobiliaria con la antigua Golden Visa. Sin embargo, desde abril de 2025, comprar una vivienda en España ya no da acceso a residencia por inversión inmobiliaria.
- No hacer una due diligence completa del inmueble: antes de firmar las arras, conviene revisar la nota simple actualizada, las cargas registrales, la existencia de arrendatarios, las deudas pendientes y las limitaciones urbanísticas. De no hacerlo, pueden surgir problemas legales o financieros difíciles de resolver.
¿Cómo trabaja EIKAN con los inversores internacionales?
Desde EIKAN Inversiones Inmobiliarias ofrecemos una gestión integral, acompañando al inversor extranjero no residente a lo largo de todo el proceso y asesorándole antes de tomar cualquier decisión de compra. El trabajo comienza con la identificación de activos que puedan ofrecer una rentabilidad realista, no basada únicamente en estimaciones comerciales. Para ello, se analizan aspectos como el precio de entrada, la demanda de la zona, el potencial de alquiler, los gastos asociados, la fiscalidad del no residente y la posible liquidez futura del inmueble.
Además, coordinamos la operación con la gestoría fiscal para calcular correctamente el IRNR, revisamos las obligaciones asociadas a la compra o a una futura venta, contactamos con la banca española para maximizar el LTV disponible y te ayudamos a preparar la documentación que puede exigir una hipoteca para no residentes.
Antes de avanzar hacia la firma, también realizamos una due diligence legal y registral del activo, revisando aspectos como la nota simple, las posibles cargas, la titularidad, la situación arrendaticia, los gastos pendientes o cualquier elemento que pueda afectar a la seguridad de la inversión. El objetivo de EIKAN no es solo cerrar la compraventa, sino ayudar a que la operación funcione fiscal y financieramente desde el primer año.
Solicita un análisis de tu operación y estudia con EIKAN la viabilidad de tu inversión inmobiliaria en España.
Comprar como no residente sigue siendo posible, pero exige más planificación
Comprar en España siendo extranjero no residente sigue siendo una operación viable y habitual. De hecho, en 2025 la compra de vivienda por parte de extranjeros alcanzó cifras récord en términos absolutos. Lo que ha cambiado no es la posibilidad de adquirir un inmueble, sino el incentivo que durante años vinculó la inversión inmobiliaria con la residencia en España.
Desde la desaparición de la Golden Visa, comprar una vivienda ya no puede plantearse como una vía de acceso a la residencia por inversión inmobiliaria, sino que debe analizarse como cualquier otra operación cross-border. Así, el inversor deberá calcular correctamente el IRNR, la retención del 3%, la plusvalía municipal, el LTV disponible y la aportación propia necesaria. Por eso, la compra debe tratarse como una operación internacional bien estructurada, no como un atajo migratorio que ya no existe.
Preguntas frecuentes sobre la inversión en inmuebles por parte de extranjeros no residentes en España
¿Puedo comprar una vivienda en España siendo extranjero sin residencia?
Sí, la nacionalidad o la falta de residencia fiscal en España no suponen un impedimento legal para comprar. Si eres extranjero no residente, necesitarás obtener el NIE para firmar ante notario y liquidar los impuestos correspondientes, pero no existe ninguna restricción adicional.
¿La compra de una vivienda en España me da derecho a residencia en 2026?
No. Desde el 3 de abril de 2025, tras la entrada en vigor de la Ley Orgánica 1/2025, comprar un inmueble en España ya no permite obtener la residencia por inversión inmobiliaria. No obstante, quienes ya tenían una Golden Visa concedida o habían presentado su solicitud antes de esa fecha conservan sus derechos conforme al régimen transitorio aplicable.
¿Qué porcentaje me financia un banco español si no soy residente?
La banca española suele financiar entre el 60% y el 70% del valor de tasación en el caso de hipotecas para no residentes, frente al 80% habitual para compradores residentes. El resto debe aportarse con fondos propios, junto con los gastos de la compra, como impuestos, notaría, registro y gestoría.
¿Cuánto pago de impuestos si alquilo mi vivienda siendo no residente?
Depende de tu residencia fiscal. Si resides en la UE o en el Espacio Económico Europeo, tributarás al 19% sobre el rendimiento neto, con la posibilidad de deducir los gastos asociados al alquiler. Si resides fuera de la UE y el EEE, tributarás, con carácter general, al 24% sobre el ingreso bruto, sin deducir los gastos asociados.
¿Qué es la retención del 3% al vender un inmueble en España?
Es una retención que debe practicar el comprador cuando adquiere un inmueble a un vendedor no residente. Consiste en retener el 3% del precio de compraventa e ingresarlo en Hacienda mediante el Modelo 211. No se trata de un impuesto definitivo, sino de un pago a cuenta del impuesto final del vendedor.
¿Necesito un representante fiscal en España si no resido aquí?
No es obligatorio por ley, pero sí muy recomendable. El representante fiscal recibirá las notificaciones de Hacienda, controlará los plazos, presentará el Modelo 210 anual cuando proceda y coordinará la fiscalidad española con la del país de residencia del inversor, especialmente si existe un convenio de doble imposición.
¿Quién paga la plusvalía municipal si el vendedor es no residente?
Cuando el vendedor es una persona física no residente, la obligación formal de liquidar la plusvalía municipal recae en el comprador. Aun así, en la práctica suele pactarse en la escritura una compensación, retención o ajuste de precio para que el coste económico lo asuma el vendedor.
¿Qué alternativas hay si quería invertir en España y también residir, ahora que no existe la Golden Visa?
La compra de un inmueble ya no da acceso a la residencia por inversión inmobiliaria, pero existen otras vías según el perfil del solicitante. Entre ellas están las autorizaciones para emprendedores, profesionales altamente cualificados, traslados intraempresariales o formación –previstas por la Ley 14/2013–, además de la residencia no lucrativa y el visado de nómada digital.
Soy Alejandro Melero García, CEO de Anfora Properties S.L., propietaria de Eikan. Más de 25 años de experiencia en el sector inmobiliario, especializado en intermediación, gestión patrimonial y operaciones inmobiliarias en Cataluña. Asesor Financiero Certificado en materia de crédito inmobiliario (LCCI) por EFPA España. Galardonado con la Estrella de Oro a la Excelencia Profesional por el Instituto para la Excelencia Profesional.
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García