
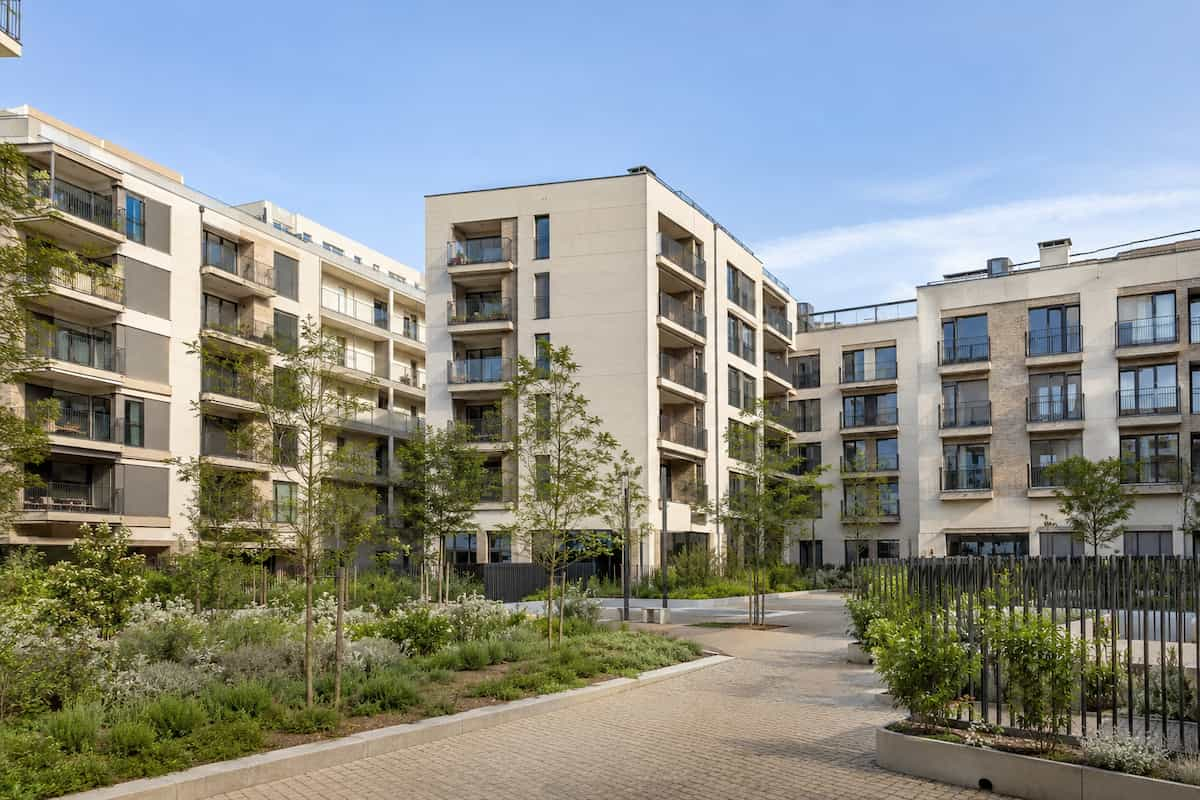
- El build to rent (BTR) consiste en desarrollar o adquirir promociones residenciales concebidas para explotarse íntegramente en alquiler, manteniendo la propiedad unificada y una gestión profesional centralizada.
- La inversión puede realizarse mediante la promoción o adquisición directa del activo, la coinversión con promotores especializados o la participación indirecta a través de fondos, SOCIMIs y plataformas de financiación participativa.
- La rentabilidad procede principalmente de las rentas de alquiler, una vez descontados los gastos de explotación, los impagos y la desocupación. El retorno total también puede incluir la revalorización obtenida con una futura venta.
- Antes de invertir deben analizarse la demanda de alquiler, la viabilidad urbanística, los costes, la financiación, la experiencia del gestor, la liquidez y la estrategia de salida, además de la normativa arrendaticia y la tributación aplicable.
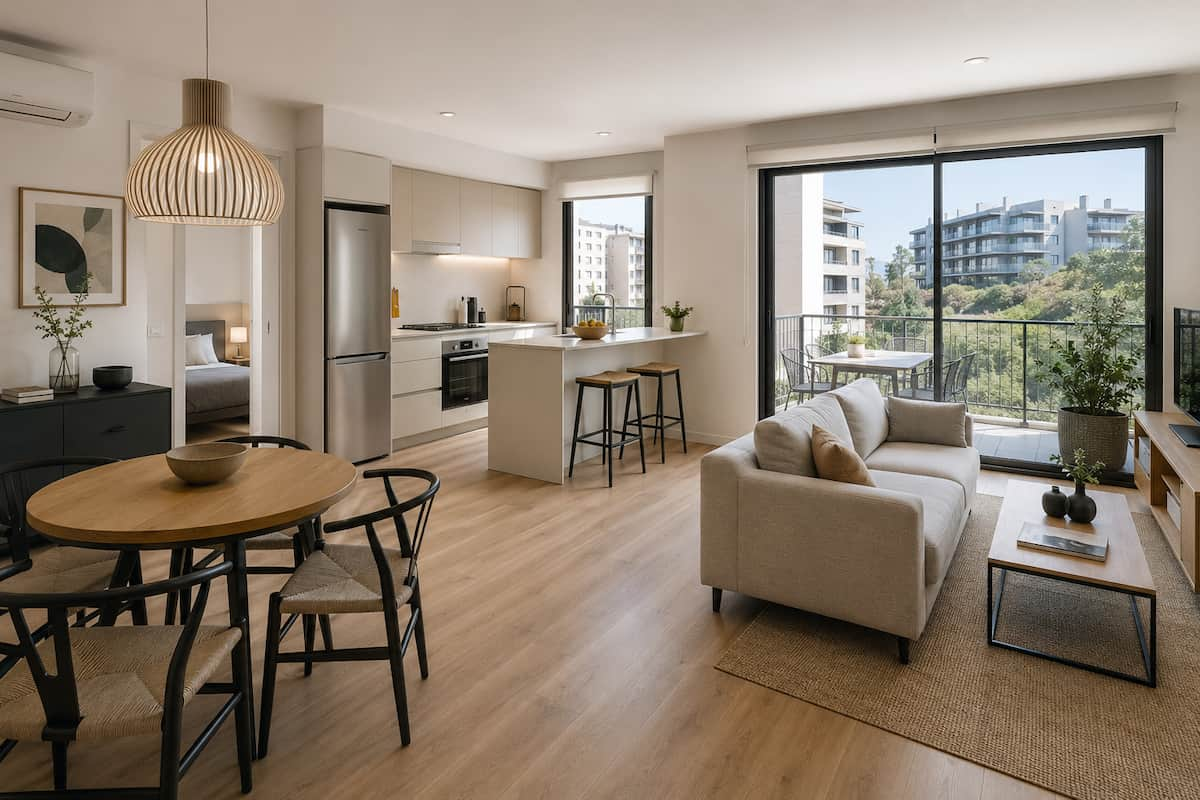
El aumento de la demanda de vivienda en alquiler ha impulsado el interés por un modelo de inversión inmobiliaria concebido específicamente para responder a ella, conocido como build to rent (BTR). A diferencia de la compra de un piso para alquilarlo, este planteamiento permite explotar un conjunto residencial como un solo activo.
Sin embargo, antes de participar en una operación BTR es necesario conocer cómo se estructura, de dónde procede su rentabilidad, qué vías de inversión existen y cuáles son sus principales riesgos, costes y condicionantes legales.
¿Qué es el build to rent?
El build to rent es un modelo de inversión residencial que se basa en promover viviendas concebidas desde el proyecto para destinarlas al alquiler, en lugar de venderlas por unidades una vez construidas. La promoción suele permanecer bajo la propiedad de un único titular o vehículo de inversión y explotarse a largo plazo como un solo activo, con una gestión centralizada de los contratos, el mantenimiento y la relación con los inquilinos.
De esta forma, la rentabilidad procede principalmente de las rentas periódicas y, en su caso, de la futura revalorización del inmueble. Aunque un inversor también puede adquirir una promoción BTR ya terminada, el término no se utiliza para designar la compra de un solo piso para alquilarlo.
Principales características de una promoción BTR
Aunque cada proyecto puede presentar particularidades, las promociones BTR cuentan con una serie de características que las distinguen de la promoción residencial convencional:
- Propiedad unificada: las viviendas se alquilan mediante contratos independientes, pero pertenecen a un mismo propietario o se agrupan dentro de una única estructura de inversión.
- Diseño orientado al alquiler: la distribución, los materiales, la eficiencia energética y las instalaciones se planifican para facilitar el mantenimiento y contener los costes durante la explotación del edificio.
- Gestión centralizada y profesional: un único operador suele encargarse de comercializar las viviendas, formalizar los contratos, gestionar los cobros, atender a los residentes y conservar el inmueble.
- Contratos de larga duración: en general, el modelo se sostiene sobre arrendamientos estables, lo que reduce la rotación y aporta previsibilidad a los ingresos.
- Economías de escala: la administración conjunta permite aplicar criterios homogéneos y optimizar determinados gastos de mantenimiento, suministros y gestión.
¿Por qué el BTR está creciendo en España?
El auge del BTR responde a una combinación de factores, entre los que destacan la dificultad creciente de acceso a la vivienda en propiedad, el cambio de hábitos hacia una mayor movilidad laboral y residencial, y el interés del capital institucional por un activo que ofrece ingresos recurrentes y menor exposición a la volatilidad del mercado de compraventa.
En este contexto, el modelo build to rent aporta vivienda nueva y una gestión profesional a un parque todavía muy fragmentado. Para los inversores, ofrece ingresos recurrentes y la posibilidad de operar muchas viviendas como un solo activo. Su desarrollo, sin embargo, sigue condicionado por el coste de la financiación, la disponibilidad de suelo y la incertidumbre regulatoria.
¿Cómo funciona una operación de build to rent?
Una operación BTR se desarrolla en varias fases que abarcan desde la adquisición del suelo hasta la explotación del activo ya construido:
- Estudio de viabilidad: se analiza la demanda de alquiler en la zona, el perfil de los futuros inquilinos, las rentas previstas, los costes del proyecto y la rentabilidad que podría generar.
- Adquisición del suelo o del activo: el proyecto puede comenzar con la compra de un terreno para construir la promoción o con la adquisición de un edificio que pueda adaptarse a este modelo.
- Estructuración y financiación: se determina cuánto capital aportarán los inversores y qué parte se cubrirá mediante financiación externa. La operación suele articularse a través de una sociedad vehículo creada específicamente para desarrollar y explotar el activo.
- Diseño y construcción: las viviendas se proyectan para permanecer en alquiler, prestando especial atención a la durabilidad de los materiales, la eficiencia energética, el mantenimiento y los posibles servicios comunes.
- Comercialización y explotación: una vez terminada la promoción, comienza la captación de inquilinos. Un gestor profesional administra los contratos, los cobros, el mantenimiento y la atención a los residentes.
- Generación de rentas a largo plazo: el inversor obtiene su retorno a través de los ingresos generados por los alquileres, y en algunos casos también mediante la revalorización del activo si decide venderlo en el futuro.
Diferencias entre build to rent, buy to let y build to sell
Aunque los tres modelos implican invertir en vivienda, se diferencian principalmente por el destino del inmueble –venta o alquiler–, la escala de la operación y la forma de obtener rentabilidad. La siguiente tabla resume sus principales diferencias:
| Aspecto | Build to rent | Buy to let | Build to sell |
|---|---|---|---|
| Finalidad | Desarrollar o adquirir una promoción concebida para explotarla íntegramente en alquiler | Comprar una o varias viviendas para arrendarlas de forma individual | Construir una promoción para vender las viviendas por separado |
| Tipo de activo | Conjunto residencial que funciona como un único activo | Vivienda individual o pequeña cartera de inmuebles | Promoción inmobiliaria dividida en unidades destinadas a distintos compradores |
| Propiedad y gestión | La propiedad suele mantenerse unificada y la gestión se centraliza en un operador profesional | Cada vivienda puede pertenecer a un propietario diferente y gestionarse por separado | El promotor transmite la propiedad de cada unidad conforme se formalizan las ventas |
| Rentabilidad | Procede de las rentas recurrentes y de la posible revalorización del conjunto | Se obtiene mediante los alquileres y la eventual venta de cada vivienda | Depende del margen entre los ingresos por ventas y los costes totales de la promoción |
| Horizonte temporal | Planteamiento de explotación a largo plazo | Inversión habitualmente mantenida a medio o largo plazo | La operación finaliza cuando se venden las viviendas |
| Escala de la inversión | Requiere un capital elevado o la participación de varios inversores | Resulta accesible con una inversión menor | Exige capacidad para financiar el desarrollo hasta completar las ventas |
Vías para invertir en un proyecto build to rent
Existen varias fórmulas para entrar en el mercado BTR, con diferencias importantes en cuanto al capital exigido, el grado de control, la diversificación y la liquidez. La elección depende del perfil del inversor, del tamaño de la operación y de si se pretende participar en un proyecto concreto o en una cartera de activos residenciales.
Promoción o adquisición directa del activo
Esta vía implica adquirir el suelo o una promoción en construcción y desarrollarla íntegramente bajo un esquema build to rent. Al convertirse en propietario del activo, el inversor conserva un elevado grado de control sobre el diseño, la financiación, la explotación y la futura venta.
Sin embargo, esta vía exige un desembolso de capital considerable y capacidad para gestionar todo el ciclo del activo, desde la construcción hasta la operación del alquiler.
Coinversión con promotores y gestores especializados
En este modelo, el inversor aporta capital junto a un promotor o gestor especializado en BTR, que aporta el conocimiento técnico y la capacidad de ejecución del proyecto. La operación suele canalizarse mediante una sociedad vehículo o una joint venture, donde se establecen las aportaciones, las funciones, el reparto de beneficios y la estrategia de salida.
Así, esta fórmula permite participar en el proyecto sin asumir en solitario los riesgos de la promoción, aunque exige analizar la experiencia, la solvencia y los intereses de los socios.
Participación mediante fondos u otros vehículos de inversión inmobiliaria
En este caso, el inversor adquiere participaciones o acciones de fondos, SOCIMIs u otros vehículos con exposición al alquiler residencial. La selección de los activos y su gestión quedan en manos de profesionales, mientras que el capital puede distribuirse entre varias promociones para diversificar el riesgo.
A cambio, existe una menor capacidad de decisión sobre cada operación y la cartera puede incluir inmuebles que no sean BTR. Antes de invertir, conviene revisar la política de inversión, las comisiones, el plazo previsto y las condiciones de liquidez.
¿Cómo se obtiene la rentabilidad de una inversión BTR?
La rentabilidad de una inversión en build to rent se deriva, principalmente, de las rentas generadas por el alquiler, deduciendo los costes asociados. En primer lugar, se calculan los ingresos potenciales del alquiler y después se descuentan los gastos de explotación y las pérdidas de ingresos derivadas de posibles impagos o periodos de desocupación. El resultado es el ingreso operativo neto del activo.
A diferencia del build to sell, donde el retorno se concentra solo en el momento de la comercialización, en el BTR el rendimiento se distribuye a lo largo de todo el periodo de explotación, lo que aporta mayor previsibilidad al inversor.
No obstante, para valorar la rentabilidad total de la operación también deben tenerse en cuenta las aportaciones de capital, los flujos netos después de atender la financiación y el importe que podría obtenerse con una futura venta. La proyección de estos cobros y pagos permite calcular la tasa interna de retorno (TIR), que considera tanto su cuantía como el momento en el que se producen.
¿Qué se debe analizar antes de invertir en un proyecto BTR?
Antes de comprometer capital en una operación build to rent, conviene revisar una serie de factores que influyen en la viabilidad y el rendimiento futuro del proyecto, entre los que destacan:
- Ubicación y demanda de alquiler: conviene analizar la evolución demográfica, el perfil socioeconómico de la zona, las rentas medias, la oferta competidora y el tipo de vivienda más demandado.
- Viabilidad urbanística y técnica: es necesario comprobar que el suelo cuenta con la clasificación y calificación urbanísticas adecuadas y que el proyecto cumple con la normativa municipal, así como revisar el estado de las licencias, las características técnicas del diseño y los plazos previstos de construcción.
- Solvencia y trayectoria del promotor o gestor: la experiencia previa del equipo encargado de la construcción y la explotación del activo resulta determinante para reducir el riesgo de ejecución.
- Costes e ingresos previstos: el estudio debe incluir la inversión inicial, la financiación, los gastos de construcción y explotación, las rentas estimadas, la ocupación esperada y los posibles periodos de desocupación.
- Estructura financiera: hay que revisar cuánto capital propio y cuánta deuda requiere la operación, el coste de la financiación y cómo afectaría una subida de costes o un retraso a la rentabilidad.
- Horizonte y estrategia de salida: el inversor debe conocer durante cuánto tiempo permanecerá comprometido su capital y si la desinversión se plantea mediante la venta, la refinanciación o el mantenimiento del activo.
¿Quieres explorar nuevas oportunidades de inversión inmobiliaria? En Eikan puedes participar en operaciones de compra, venta y alquiler de activos inmobiliarios. Consulta los proyectos disponibles y solicita información sobre sus características y condiciones.
¿Qué aspectos legales y fiscales conviene revisar?
Por otra parte, también conviene realizar una revisión jurídica y fiscal antes de invertir en una operación de build to rent, dado el volumen de capital comprometido y el largo plazo de explotación. En general, se deben revisar los siguientes aspectos:
- Situación urbanística: comprobar la calificación del suelo, la edificabilidad, las licencias, las autorizaciones y los requisitos de habitabilidad aplicables.
- Normativa de arrendamientos urbanos: los contratos de alquiler del edificio deben ajustarse a la Ley de Arrendamientos Urbanos (LAU), que regula la duración mínima, las prórrogas y los derechos del inquilino.
- Régimen fiscal del vehículo de inversión: si la operación se canaliza a través de una SOCIMI, conviene revisar el régimen especial que se le aplica conforme a la Ley 11/2009, que establece un tipo del 0% en el Impuesto sobre Sociedades, si bien contempla gravámenes especiales del 19% sobre determinados dividendos distribuidos y del 15% sobre beneficios no distribuidos.
- Exigencias de vivienda protegida: algunas normativas autonómicas y municipales obligan a destinar un porcentaje de las viviendas a alquiler asequible o protegido, lo que condiciona la rentabilidad del proyecto.
- Fiscalidad de la explotación: el alquiler de vivienda está exento de IVA con carácter general, lo que puede limitar la deducción del IVA soportado. También deben incluirse en las previsiones el Impuesto sobre Sociedades que corresponda pagar por los beneficios obtenidos y el coste anual del IBI de los inmuebles.
- Tributación de la adquisición, construcción y futura venta: hay que comprobar si la compra del suelo o del inmueble tributa por IVA o por ITP y si también procede pagar AJD. Asimismo, debe analizarse el IVA soportado durante la construcción y la tributación aplicable si la promoción se vende posteriormente, que dependerá, entre otros factores, de si se considera primera o segunda transmisión.
Preguntas frecuentes sobre el build to rent
¿Cuáles son los principales riesgos de invertir en BTR?
Los riesgos más importantes de invertir en build to rent son, por norma general:
- Sobrecostes y retrasos de construcción.
- Ocupación o rentas inferiores a las previstas.
- Exposición a cambios normativos.
- Complejidad operativa de gestionar un edificio completo a largo plazo.
- Escasa liquidez, ya que resulta difícil recuperar el capital antes de la venta del activo o del vencimiento del vehículo de inversión.
¿Cuál es la inversión mínima para entrar en un proyecto BTR?
No existe una inversión mínima común a todos los proyectos pero, al tratarse de operaciones de adquisición de edificios completos, la inversión directa requiere un capital considerable, propio de fondos, SOCIMIs o promotoras. El acceso con importes reducidos solo es posible de forma indirecta, a través de acciones de una SOCIMI cotizada o plataformas de financiación participativa.
¿Qué liquidez tiene este tipo de inversión?
Por lo general, presenta una liquidez reducida cuando se participa directamente en el activo o mediante un vehículo cerrado, ya que el capital queda comprometido hasta la venta del inmueble, el vencimiento del vehículo o la apertura de una ventana de reembolso. Las acciones de una SOCIMI cotizada facilitan la salida, aunque su venta depende de la demanda del mercado y no garantiza recuperar el importe invertido.
¿Es lo mismo build to rent que Private Rented Sector o PRS?
No exactamente. El PRS es el término más amplio, que engloba todo el parque de vivienda en alquiler gestionado por propietarios privados, incluidos particulares, empresas e inversores institucionales. En cambio, el BTR es un modelo concreto dentro de ese mercado, centrado en promociones concebidas para alquilarse y gestionarse de manera unificada.
¿Puede un pequeño inversor participar en un proyecto BTR?
Sí, aunque normalmente no mediante la adquisición directa de una promoción. Puede hacerlo a través de SOCIMIs cotizadas, fondos accesibles a minoristas o proveedores de financiación participativa registrados en la CNMV. Antes de aportar capital, debe comprobar que el vehículo invierte realmente en activos BTR, además del importe mínimo, los costes y los riesgos.
¿Qué horizonte temporal suele tener una inversión BTR?
Suele plantearse a medio o largo plazo, ya que puede abarcar la construcción, la comercialización de las viviendas, la estabilización de la ocupación y varios años de explotación. No existe un plazo estándar, pues depende de la fase de entrada, la estrategia del vehículo y el momento previsto para vender o refinanciar la promoción.
Soy Alejandro Melero García, CEO de Anfora Properties S.L., propietaria de Eikan. Más de 25 años de experiencia en el sector inmobiliario, especializado en intermediación, gestión patrimonial y operaciones inmobiliarias en Cataluña. Asesor Financiero Certificado en materia de crédito inmobiliario (LCCI) por EFPA España. Galardonado con la Estrella de Oro a la Excelencia Profesional por el Instituto para la Excelencia Profesional.
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García